Domain rechtskram.de kaufen?
Wir ziehen mit dem Projekt
rechtskram.de um.
Sind Sie am Kauf der Domain
rechtskram.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtskram.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **

Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
Bommer:Ein Gesetz - zwei Rechtsprechung, Fachbücher von Julia BommerDas Fachbuch "Ein Gesetz - zwei Rechtsprechungen" von Julia Bommer bietet eine tiefgehende Analyse der höchstrichterlichen Rechtsprechung zum Ehescheidungsrecht in Deutschland zwischen 1938 und 1961. Es beleuchtet die Regelungen nach § 55 Abs. 2 EheG 38 und § 48 Abs. 2 EheG 46, die es ermöglichten, eine schuldhaft zerrüttete Ehe zu scheiden. Die Autorin untersucht, wie das Reichsgericht und der Bundesgerichtshof vergleichbare Fälle in dieser Zeit behandelt haben, trotz unveränderter Gesetzeslage. Diese umfassende Untersuchung ist besonders wertvoll für Juristen, Historiker und alle, die sich für die Entwicklung des Ehescheidungsrechts in Deutschland interessieren. Die detaillierte Betrachtung der Rechtsprechung bietet Einblicke in die gesellschaftlichen und rechtlichen Rahmenbedingungen der damaligen Zeit und deren Auswirkungen auf die Ehescheidung.81,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seiwerth, Stephan: Typisierter Schutz in Gesetz und UrteilTypisierter Schutz in Gesetz und Urteil , This study examines the regulation and protection through rules and/or standards and the possibilities of "personalised" rules in the context of German private law from the perspectives of legal theory, law and economics, legal history, legal doctrine and legal policy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250530, Titel der Reihe: Jus Privatum##, Autoren: Seiwerth, Stephan, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 480, Themenüberschrift: LAW / Civil Law, Keyword: AGB-Kontrolle; Personalisiertes Recht; Verbraucherschutz; rules and standards, Fachschema: Familienrecht~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Recht: Testamente, Nachlass, Erbfolge, Erbe~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 36, Gewicht: 236, Produktform: Gebunden,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gericht und Verfahren in der Stadt und im Hochstift Würzburg, Fachbücher von Josef BongartzDer Übergang vom Spätmittelalter zur Frühen Neuzeit ist durch eine Veränderung der Gerichtslandschaften im Heiligen Römischen Reich geprägt. Im Rahmen der weltlichen Gerichtsbarkeit entwickelten sich durch die Ausbreitung des Rechtsmittels der Appellation Instanzenzüge, die nicht nur durch neu entstehende Foren gestaltet wurden, sondern auch das Verhältnis längst bestehender Gerichte zueinander nachhaltig veränderten. Ziel dieser Studie ist es, diese grundlegenden Transformationsprozesse am Beispiel des Hochstifts Würzburg nachzuzeichnen und auf Basis der reichskammergerichtlichen Quellenüberlieferung mit dem Würzburger Kanzleigericht ein bisher weitgehend unbeachtetes territoriales Obergericht in seiner Entwicklung und Funktionsweise darzustellen. Hierbei werden etwa Aspekte der Herrschaftsverdichtung, der Rechtsrezeption und des Verhältnisses von Norm und Rechtspraxis anschaulich illustriert.90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **

Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
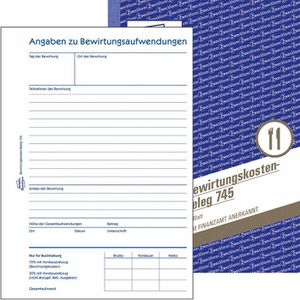
Avery, Formular, Formularbuch Bewirtungskosten-BelegDas Formularbuch für Bewirtungskosten-Belege von Avery Zweckform ist eine praktische Lösung für die Dokumentation von Bewirtungskosten. Es enthält 50 Originale, die durch Mikroperforation leicht abgetrennt werden können. Die Formulare sind in einem handlichen DIN A5-Format gestaltet und bieten ausreichend Platz für die notwendigen Angaben. Dank der Klebebindung sind die Blätter sicher zusammengehalten, während die Abheftlochung eine einfache Archivierung ermöglicht. Die Formulare sind sowohl mit der Hand als auch mit einer Schreibmaschine beschriftbar, was die Flexibilität bei der Nutzung erhöht. Dieses Formularbuch ist ideal für Unternehmen und Einzelpersonen, die ihre Bewirtungskosten effizient und ordentlich dokumentieren möchten. - Mikroperforation für einfaches Abtrennen der Belege - Klebebindung sorgt für eine sichere Zusammenhaltung der Blätter - Abheftlochung ermöglicht eine einfache Archivierung - Geeignet für Beschriftung mit Hand oder Schreibmaschine.79,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweckform Avery 745 Bewirtungskosten A5 50 BlattA5-Block mit 50 Bewirtungskostenbelegen Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Aus chlorfrei gebleichtem Papier weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt3,53 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Bommer:Ein Gesetz - zwei Rechtsprechung, Fachbücher von Julia BommerDas Fachbuch "Ein Gesetz - zwei Rechtsprechungen" von Julia Bommer bietet eine tiefgehende Analyse der höchstrichterlichen Rechtsprechung zum Ehescheidungsrecht in Deutschland zwischen 1938 und 1961. Es beleuchtet die Regelungen nach § 55 Abs. 2 EheG 38 und § 48 Abs. 2 EheG 46, die es ermöglichten, eine schuldhaft zerrüttete Ehe zu scheiden. Die Autorin untersucht, wie das Reichsgericht und der Bundesgerichtshof vergleichbare Fälle in dieser Zeit behandelt haben, trotz unveränderter Gesetzeslage. Diese umfassende Untersuchung ist besonders wertvoll für Juristen, Historiker und alle, die sich für die Entwicklung des Ehescheidungsrechts in Deutschland interessieren. Die detaillierte Betrachtung der Rechtsprechung bietet Einblicke in die gesellschaftlichen und rechtlichen Rahmenbedingungen der damaligen Zeit und deren Auswirkungen auf die Ehescheidung.81,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seiwerth, Stephan: Typisierter Schutz in Gesetz und UrteilTypisierter Schutz in Gesetz und Urteil , This study examines the regulation and protection through rules and/or standards and the possibilities of "personalised" rules in the context of German private law from the perspectives of legal theory, law and economics, legal history, legal doctrine and legal policy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250530, Titel der Reihe: Jus Privatum##, Autoren: Seiwerth, Stephan, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 480, Themenüberschrift: LAW / Civil Law, Keyword: AGB-Kontrolle; Personalisiertes Recht; Verbraucherschutz; rules and standards, Fachschema: Familienrecht~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Recht: Testamente, Nachlass, Erbfolge, Erbe~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 36, Gewicht: 236, Produktform: Gebunden,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Bewirtungskosten
-
Gericht und Verfahren in der Stadt und im Hochstift Würzburg, Fachbücher von Josef BongartzDer Übergang vom Spätmittelalter zur Frühen Neuzeit ist durch eine Veränderung der Gerichtslandschaften im Heiligen Römischen Reich geprägt. Im Rahmen der weltlichen Gerichtsbarkeit entwickelten sich durch die Ausbreitung des Rechtsmittels der Appellation Instanzenzüge, die nicht nur durch neu entstehende Foren gestaltet wurden, sondern auch das Verhältnis längst bestehender Gerichte zueinander nachhaltig veränderten. Ziel dieser Studie ist es, diese grundlegenden Transformationsprozesse am Beispiel des Hochstifts Würzburg nachzuzeichnen und auf Basis der reichskammergerichtlichen Quellenüberlieferung mit dem Würzburger Kanzleigericht ein bisher weitgehend unbeachtetes territoriales Obergericht in seiner Entwicklung und Funktionsweise darzustellen. Hierbei werden etwa Aspekte der Herrschaftsverdichtung, der Rechtsrezeption und des Verhältnisses von Norm und Rechtspraxis anschaulich illustriert.90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paragraph 175, DVDDer Herausragende Dokumentarfilm Beschäftigt Sich ( Als Erster Film Überhaupt) Mit Den Vergessenen Schicksalen Der Schwul-lesbischen Überlebenden Des 'dritten Reichs'. Die Oscar-gekrönten Filmemacher Rob Epstein Und Jeffrey Friedman Haben Nach Den...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Paraghaph Paragraph - 75clVor zehn Jahren konnte das Betreten eines Cafés und die Bestellung eines Cortado mit Hafer- oder Mandelmilch mindestens eine hochgezogene Augenbraue hervorrufen. Heute hingegen ist es fast ein automatischer Reflex. Die Art und Weise, wie wir essen, trinken und uns um uns selbst kümmern, hat sich grundlegend verändert. Mehr Bewusstsein, mehr Gesundheit, mehr Aufmerksamkeit für das, was dem Körper und dem Geist gut tut – oder nicht. In derselben kulturellen Wende, in der Gesundheit zum erstrebenswerten Ziel geworden ist, hat auch der Wein eine neue Ära begonnen. Und vielleicht ist die auffälligste Bewegung die der alkoholfreien Weine. Was früher nach einem seltsamen Experiment oder einer seelenlosen Zugeständnis klang, beginnt sich heute als Kategorie mit eigener Identität zu etablieren. Es ist kein Ersatz; es ist eine Alternative. In diesem Kontext entsteht Paragraph, ein neues Angebot, das darauf abzielt, den entalkoholisierten Wein in die Sphäre der zeitgenössischen Raffinesse zu bringen. Hinter dem Projekt stehen der US-amerikanische Geschäftsführer Steve Arora und der Chief Winemaker Duncan Shouler, mit der klaren Vision, zu zeigen, dass ein alkoholfreier Wein auch Komplexität, Tiefe und gastronomische Berufung haben kann. Der Herstellungsprozess von Paragraph basiert nicht darauf, dem Wein „etwas zu entziehen“, sondern ihn von Anfang an mit Absicht zu gestalten. Hochgelegene Weinberge in Kastilien (über 700 Meter), ohne Zusatzstoffe, und eine Entalkoholisierung durch Vakuumdestillation bei niedriger Temperatur, die es ermöglicht, Aromen, Struktur und Komplexität zu bewahren. Das Ergebnis ist ein trockener, weiniger, raffinierter und zutiefst gastronomischer Tempranillo, der dazu gedacht ist, Tisch, Gespräch und Ritual zu begleiten, selbst wenn der Alkohol nicht mehr im Mittelpunkt steht.24,05 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.